Ob Café, Friseursalon, Hofladen oder Handwerksbetrieb: Wer heute Kartenzahlung anbieten kann, verliert an der Kasse seltener Kundschaft. Laut der Bundesbank-Studie „Zahlungsverhalten in Deutschland 2025“ wurden 2025 erstmals 55 Prozent der erfassten Einkäufe ohne Bargeld bezahlt. Zwei Jahre zuvor lag der Bargeldanteil an der Zahl der Transaktionen noch bei rund 51 Prozent.
Hinzu kommt politischer Druck: Die Bundesregierung arbeitet an einer Pflicht, neben Bargeld mindestens eine digitale Bezahlmöglichkeit bereitzustellen. In diesem Ratgeber erfährst du, was dazu bisher bekannt ist, welche Kosten auf dich zukommen, welche Systeme es gibt und worauf du bei Vertrag, Sicherheit und Buchhaltung achten solltest. Alle Angaben haben den Stand Oktober 2026.
Warum du Kartenzahlung anbieten solltest
Bargeld bleibt in Deutschland wichtig, verliert aber Anteile. Nach den Zahlen der Bundesbank wurden 2025 noch rund 45 Prozent der Einkäufe bar bezahlt, gemessen am Umsatz waren es nur noch 23 Prozent. Die Debitkarte kam auf 26 Prozent der Transaktionen und 28 Prozent des Umsatzes. Mobile Verfahren mit Smartphone oder Smartwatch machten etwa jede zehnte Zahlung aus.
Für dich als Händler heißt das: Vor allem größere Beträge werden überwiegend unbar beglichen. Fast jeder vierte Befragte gab laut Bundesbank an, öfter nicht unbar bezahlen zu können. Gleichzeitig wird der Weg zum Bargeld länger, denn die Zahl der Geldautomaten ist laut Bundesbank von rund 57.000 im Jahr 2020 auf etwa 50.000 im Jahr 2024 gesunken.
Wer weiter nur „Cash only“ anbietet, riskiert abgebrochene Käufe, etwa bei Touristen, jüngeren Kunden oder Geschäftskunden, die einen Beleg für ihre Spesenabrechnung brauchen. Die Vorteile im Überblick:
- Kunden sind beim Einkauf nicht durch das Bargeld im Portemonnaie begrenzt.
- Du zählst weniger Bargeld, brauchst weniger Wechselgeld und sparst Fahrten zur Bank.
- Kassendifferenzen, Falschgeld und Diebstahl werden seltener zum Problem.
- Jede Zahlung ist automatisch dokumentiert, was die Buchhaltung erleichtert.
Geplante Pflicht: Was bisher bekannt ist
Schon im Koalitionsvertrag von Union und SPD ist angelegt, dass Unternehmen neben Bargeld eine digitale Zahlungsoption bereitstellen sollen. Im September 2026 wurden Eckpunkte aus dem Bundesfinanzministerium bekannt. Danach sollen Betriebe, bei denen Waren oder Dienstleistungen vor Ort bezahlt werden, mindestens eine digitale Möglichkeit zusätzlich zum Bargeld anbieten.
Beschlossen ist allerdings noch nichts. Ein endgültiger Gesetzentwurf lag bis Mitte Oktober 2026 nicht vor, in Medienberichten wird ein Start im Jahr 2027 genannt. Offen ist unter anderem, welche Verfahren die Anforderung erfüllen, welche Ausnahmen gelten und wie mit den Gebühren für die Betriebe umgegangen wird. Bargeld soll ausdrücklich erhalten bleiben, eine Abschaffung ist nicht geplant.
Was du jetzt schon tun kannst
Auch ohne fertiges Gesetz lohnt es sich, Angebote in Ruhe zu vergleichen. Wer frühzeitig Kartenzahlung anbieten kann, muss später nicht unter Zeitdruck unterschreiben, falls viele Betriebe gleichzeitig nach einer Lösung suchen. Prüfe außerdem, ob dein Kassensystem eine Schnittstelle zu gängigen Terminals hat und ob dein Internetanschluss im Laden stabil genug ist.
Welche Systeme es gibt
Welche Lösung passt, hängt vor allem von deinem Umsatz, der Zahl der Zahlungen und deinem Arbeitsort ab. Grob lassen sich vier Varianten unterscheiden.
Mobile Kartenleser
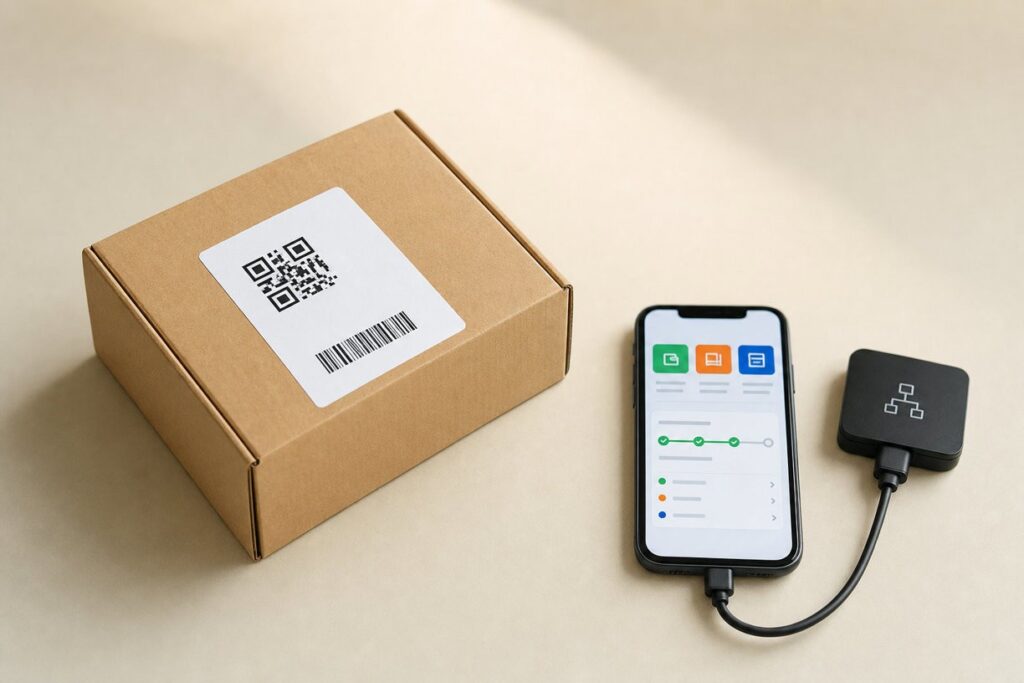
Kleine Lesegeräte verbinden sich per Bluetooth mit einer App auf deinem Smartphone oder Tablet. Sie eignen sich für Marktstände, mobile Dienstleister und kleine Läden mit überschaubarem Kartenumsatz. Viele Anbieter verzichten auf eine Grundgebühr und berechnen dafür ein höheres Entgelt pro Zahlung. Für den Einstieg ist das oft der einfachste Weg, um Kartenzahlung anbieten zu können.
Klassische Terminals
Eigenständige Geräte mit SIM-Karte oder LAN-Anschluss und oft integriertem Belegdrucker sind der Standard im stationären Handel und in der Gastronomie. Sie werden häufig gemietet, mit monatlicher Gebühr und Vertragslaufzeit, dafür sind die Transaktionsentgelte meist niedriger.
Tap to Pay auf dem Smartphone
Mit Tap-to-Pay-Lösungen wird dein NFC-fähiges Smartphone selbst zum Terminal, ein zusätzliches Gerät brauchst du nicht. So kannst du Kartenzahlung anbieten, ohne vorab in Hardware zu investieren. Mehrere Zahlungsdienstleister haben das inzwischen im Programm. Prüfe aber, ob alle für dich wichtigen Karten, insbesondere die girocard, unterstützt werden.
Integrierte Kassensysteme
Bei Kassensystemen mit eingebauter Zahlungsfunktion wird der Betrag automatisch ans Terminal übergeben. Das spart Tippfehler und erleichtert den Tagesabschluss, bindet dich aber oft an einen Zahlungsanbieter.
| Lösung | Geeignet für | Typische Kostenstruktur |
|---|---|---|
| Mobiler Kartenleser | Märkte, mobile Dienste, kleine Läden | Gerät einmalig, Entgelt pro Zahlung, oft keine Grundgebühr |
| Klassisches Terminal | Handel, Gastronomie mit vielen Zahlungen | Miete oder Kauf, Grundgebühr, niedrigeres Entgelt pro Zahlung |
| Tap to Pay | Einsteiger, Handwerker, Beratung vor Ort | Keine Hardware, Entgelt pro Zahlung |
| Kasse mit Zahlungsmodul | Filialen, Gastronomie mit Kassensystem | Software-Abo plus Zahlungsentgelte |
Kosten: Womit du rechnen musst
Wenn du Kartenzahlung anbieten willst, setzen sich die Kosten meist aus drei Bausteinen zusammen: Hardware (Kauf oder Miete), gegebenenfalls einer monatlichen Grundgebühr und dem Entgelt pro Transaktion. Dieses sogenannte Disagio enthält das Interbankenentgelt an die Bank des Karteninhabers, Gebühren der Kartensysteme und die Marge deines Zahlungsdienstleisters.
Für Verbraucherkarten deckelt die EU-Verordnung 2015/751 das Interbankenentgelt: höchstens 0,2 Prozent bei Debitkarten und 0,3 Prozent bei Kreditkarten. Für Firmenkarten gelten diese Obergrenzen nicht, entsprechend teurer können dort die Entgelte sein. Bei der girocard werden die Händlerentgelte gesondert vereinbart, frag deshalb gezielt nach dem Preis für girocard-Zahlungen.
Rechenbeispiel
Angenommen, du nimmst im Monat 1.000 Kartenzahlungen à 25 Euro ein, also 25.000 Euro. Bei einem angenommenen Entgelt von 1,0 Prozent zahlst du 250 Euro, bei 1,75 Prozent sind es 437,50 Euro. Kommt ein Fixbetrag von 0,08 Euro pro Zahlung hinzu, steigen die Kosten um weitere 80 Euro. Bei vielen kleinen Beträgen fallen fixe Anteile also stärker ins Gewicht als bei wenigen großen.
Auszahlung und Liquidität
Neben den Gebühren zählt, wann das Geld auf deinem Geschäftskonto ankommt. Je nach Anbieter erfolgt die Auszahlung täglich, wöchentlich oder erst nach mehreren Werktagen. Wie stark Kunden inzwischen auf kurze Auszahlungszeiten achten, zeigt auch die Glücksspielbranche, in der Portale eigene Übersichten zu Anbietern mit schneller Auszahlung veröffentlichen. Glücksspiel ist erst ab 18 Jahren erlaubt und kann süchtig machen, Hilfe bietet die BZgA unter check-dein-spiel.de.
So findest du den passenden Anbieter
Bevor du Kartenzahlung anbieten kannst, steht ein Vertrag mit einem Zahlungsdienstleister an. Vergleiche dabei nicht nur den Prozentsatz, sondern das Gesamtpaket. Diese Punkte solltest du vor der Unterschrift klären:
- Zahlungsarten: girocard, Visa, Mastercard, eventuell American Express sowie Apple Pay und Google Pay.
- Gebührenmodell: Passt es zu deiner durchschnittlichen Bonhöhe und der Zahl der Zahlungen?
- Vertrag: Laufzeit, Kündigungsfrist, Mindestumsatz und Kosten bei Gerätetausch.
- Auszahlung: Rhythmus und eventuelle Gebühren für schnellere Überweisungen.
- Integration: Schnittstelle zu Kasse, Shop-System und Buchhaltungssoftware.
- Support: Erreichbarkeit am Wochenende und Ersatzgeräte bei Defekten.
Verkaufst du zusätzlich online, solltest du die Bezahlarten im Shop ebenfalls prüfen. Wie sich der Checkout auf die Abschlussrate auswirkt, zeigt unser Ratgeber zur Conversion-Optimierung. Für eigene Ausgaben im Betrieb lohnt sich ein Blick auf eine passende Firmenkreditkarte.
Sicherheit, Recht und Buchhaltung
Die sensiblen Kartendaten verarbeitet in der Regel dein Zahlungsdienstleister, nicht du selbst. Trotzdem bist du für sichere Abläufe verantwortlich: Halte Software und Apps aktuell, schütze Kassen-Tablets mit PIN und schule dein Team gegen Phishing-Anrufe, bei denen sich Betrüger als Support ausgeben. Konkrete Maßnahmen findest du in unserem Beitrag zur IT-Sicherheit für kleine Unternehmen.
Rechtlich wichtig ist § 270a BGB: Für Zahlungen per SEPA-Lastschrift, SEPA-Überweisung und mit Verbraucherkarten, für die die EU-Entgeltverordnung gilt, darfst du kein Zusatzentgelt verlangen. Wer Kartenzahlung anbieten möchte, muss die Kosten also in die eigenen Preise einkalkulieren.
In der Buchhaltung gleichst du den Tagesabschluss des Terminals mit den Gutschriften auf dem Konto ab. Die Gebühren des Zahlungsdienstleisters sind Betriebsausgaben. Nutzt du eine elektronische Kasse, erfasst du Kartenumsätze dort ebenfalls und kennzeichnest die Zahlungsart, damit Kassenbestand und Umsatz zusammenpassen.
Häufige Fragen
Muss ich ab 2027 Kartenzahlung anbieten?
Stand Oktober 2026 gibt es dazu nur Eckpunkte, aber kein beschlossenes Gesetz. Geplant ist, dass Betriebe mindestens eine digitale Bezahlmöglichkeit neben Bargeld bereitstellen. Ob das zwingend eine Karte sein muss und welche Ausnahmen gelten, ist noch offen.
Was kostet es, Kartenzahlungen zu akzeptieren?
Das hängt vom Anbieter und Modell ab. Du zahlst meist ein Entgelt pro Transaktion, teils zusätzlich eine Grundgebühr und Kosten für das Gerät. Rechne mit deinen eigenen Zahlen, also Bonhöhe und Anzahl der Zahlungen pro Monat.
Darf ich einen Aufschlag für Kartenzahlungen verlangen?
Bei Verbraucherkarten, SEPA-Überweisungen und SEPA-Lastschriften nicht, das verbietet § 270a BGB. Für Firmenkarten gilt dieses Verbot nicht automatisch. Lass dich im Zweifel beraten, bevor du unterschiedliche Preise ausweist.
Wie schnell bekomme ich mein Geld?
Je nach Vertrag innerhalb eines bis mehrerer Werktage. Manche Anbieter bieten schnellere Auszahlungen gegen Aufpreis an. Kläre das vorab, wenn deine Liquidität knapp geplant ist.
Fazit
Die Zahlen der Bundesbank zeigen klar: Unbare Zahlungen sind in Deutschland inzwischen in der Mehrheit. Wenn du Kartenzahlung anbieten kannst, kommst du deinen Kunden entgegen, reduzierst Bargeldaufwand und bist auf eine mögliche Pflicht ab 2027 vorbereitet. Vergleiche die Angebote nach Gesamtkosten, Vertragslaufzeit und Auszahlungsrhythmus und rechne mit deinen eigenen Umsatzzahlen.
Quellen
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025
- Börsen-Zeitung: Erstmals mehr als die Hälfte aller Zahlungen bargeldlos (17.06.2026)
- Stuttgarter Zeitung: Digitales Bezahlen wird Pflicht (25.09.2026)
- EUR-Lex: Verordnung (EU) 2015/751 über Interbankenentgelte
- Gesetze im Internet: § 270a BGB